在全球 DRAM 行业被海外“三足鼎立”统治数十年的铁幕之下,长鑫的战略意图从来不是偏安一隅做自给自足的“备胎”。它的“野心”,是成为真正与三巨头平起平坐的全球第四极;是在 DRAM 架构从二维迈向三维的世纪拐点上,实现从“规则跟随者”到“规则制定者”的换道超车。这是一场摆在台面上的“阳谋”,也是一场从长鑫成立之日起就酝酿了十年的“阳谋”。而最新公布的三季度业绩与突破成果,正为这场战略阳谋提供了最坚实的注脚。
一、 业绩里程碑:高基数下强劲爬坡,增长动能领跑同业
根据长鑫科技最新发布的业绩预告,公司前三季度预计实现营业收入2650亿元至2700亿元,归母净利润达1310亿元至1325亿元,同比实现强劲的扭亏为盈,日均净赚近4.8亿元。这一成绩的背后,展现出公司在高质量发展上的多重亮点:
在前二季度的高基数背景下,三季度单季依然实现了归母净利润稳健增长,展示出极强的业绩稳定性与抗周期能力。
受 AI 算力需求爆发拉动,全球 DRAM 行业景气度持续攀升,长鑫通过稳步推进产能建设与工艺升级,产能利用率保持高位运行,规模效应加速释放,营收与利润增速均领跑全球半导体同业。同时,公司董事长提议动用10亿至20亿元资金进行股份回购,更凸显出管理层对公司核心技术落地与长期价值增长的坚定信心。
二、 破局策略:架构革新,以结构创新打破外部限制
当前的 DRAM 技术正面临全行业的物理绝境:沿现有 6F² 路线继续缩小单元尺寸,电容仅有原子层厚度,再微缩就会发生严重的漏电现象。
面对行业瓶颈与外部限制,长鑫选择打一场“不对称战争”:
一方面用空间换时间,在三星、SK 海力士预计 2028 年甚至更晚才导入 4F² 架构的背景下,提前将其定型为自研 VSG(垂直包围栅)并官宣推进产品化落地。
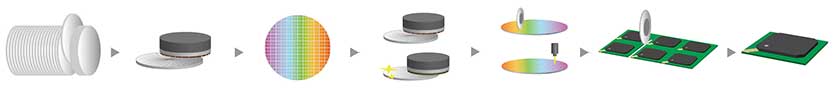
另一方面在制造工艺上选择彻底解耦的路径,利用 12 英寸晶圆级混合键合,将外围逻辑与存储单元分拆制造再进行三维集成。这种以“结构创新对冲设备限制”的打法,成功打破了传统制程演进的供应链枷锁。
三、 产业代际:卡位 3D DRAM 拐点,从交过路费到坐地收租
在存储行业,技术路线转换期是后发者实现历史性洗牌的最关键窗口,而 4F² 正是 DRAM 从 2D 转向 3D 的必经之路。
四、 市场扩张:撕掉低端标签,首发直插高毛利服务器腹地
过去几年,长鑫在成熟制程(DDR4、LPDDR4X)上迅速扩产,将全球市占率拉升至全球第四,迫使海外巨头提前宣布减产或逐步退出部分低端市场。但长鑫的目标绝不止步于在成熟市场做薄利多销。
本次 4F² 架构首发即打企业级服务器(DDR5 RDIMM),长鑫没有将新架构优先放到对容错率高、价格敏感的消费电子上试水,而是直接打入对稳定性、寿命、容错要求极严苛的数据中心与服务器市场,直奔全球 DRAM 利润最丰厚的护城河。
加上此前在低功耗内存领域,长鑫已经在最新代际 LPDDR6 上最先落地、全球率先发布,表明长鑫已经具备极强的产品竞争力,从根本上撕掉了“低端替代”的标签,直接参与海外巨头核心利润池的竞争。
五、 战略终局:深耕存算协同,筑牢自主算力存储生命线
人工智能浪潮下,算力的最大短板是“内存墙”——计算速度往往受限于存储的数据传输速率。没有自主可控的高带宽、超大容量存储支持,高端国产算力集群就无从谈起。
长鑫本次展现的晶圆级混合键合等解耦技术,蕴含着更深层的战略布局——打造存算协同的终极底座。拥有自主解耦能力后,长鑫未来能与国内先进逻辑代工厂形成“逻辑晶圆 + 存储晶圆”的高速异构堆叠,甚至孵化存内计算(PIM)和 Chiplet 高速存力体系。
从“向空间要维度”的结构创新,到“首发攻高端”的商业魄力,再到“三季报高质高增”的业绩表现,长鑫正以技术架构开路、以盈利业绩加持,在下一次半导体产业代际重塑中,加速成长为定义标准的全球性存储巨头。